
この記事にはプロモーションを含みます
空き家の3,000万円控除、条件と手続き|1981年5月以前の家・2027年末までの売却が対象、確認書と確定申告の流れ
親が1人で住んでいた実家を相続し、空き家のまま売ると、条件を満たせば譲渡所得から最高3,000万円を差し引ける特例があります。ただ、建てた年や耐震・取り壊しの条件、市区町村の確認書など、手続きは少なくありません。この記事では、特例の条件、使うまでの流れ、必要な書類、税額の試算をまとめます。
特例の条件
国税庁が案内している主な条件は次のとおりです(国税庁 No.3306)。
- 家:1981年(昭和56年)5月31日以前に建てられた家で、区分所有建物(マンションなど)でないこと。
- 住んでいた人:相続の直前に、亡くなった親以外に住んでいた人がいないこと。
- 売り方:耐震基準を満たすようにリフォームして売るか、家を取り壊して土地を売ること。2024年1月1日以後の売却なら、売った翌年2月15日までに耐震改修か取り壊しをすれば対象になります(買主が行う場合も含む、国土交通省)。
- 期限:相続から3年を経過する日の属する年の12月31日までに売ること。制度自体は2027年12月31日までの売却が対象です。
- 金額:売却代金が1億円以下であること。
- 相続人の数:2024年1月1日以後の売却で相続人が3人以上なら、1人あたりの控除は2,000万円までです。
親が老人ホームなどに入っていた場合も、要介護・要支援の認定を受けて入所し、亡くなるまで家を物の保管などに使っていて、ほかの人に貸したり住ませたりしていなければ、対象になります(国税庁 No.3307)。親族の家や一般の賃貸住宅に移っていた場合は対象外です。
使うまでの流れ
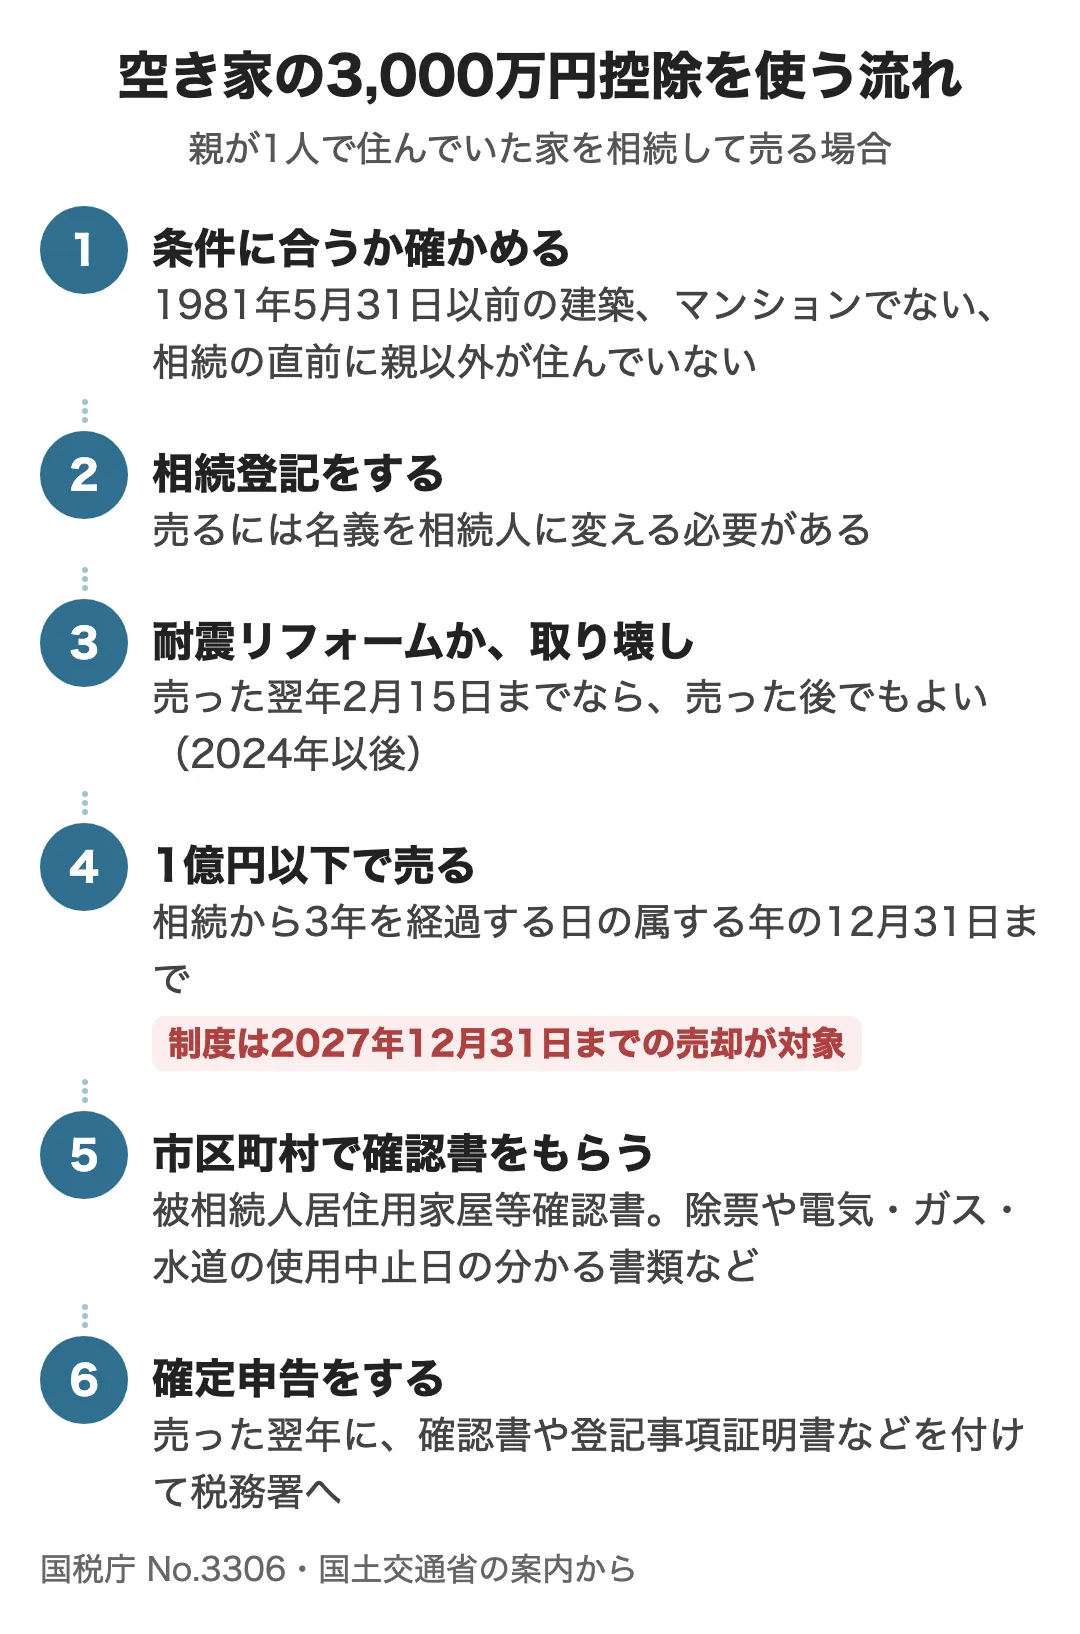
空き家だったことを示すため、相続のあとで電気・ガス・水道の契約をどうしたかが、確認書の書類に関わります。使用中止日(閉栓日・契約廃止日)が分かる書類を残しておきましょう。家を残すか売るか決まる前に解約する必要はありませんが、明細や通知は捨てずに保管しておくと安心です(国土交通省)。
必要な書類
市区町村に出す(被相続人居住用家屋等確認書)
- 亡くなった親の住民票の除票の写し
- 相続人の住民票の写し(相続の直前から売るときまでの住所が分かるもの)
- 売買契約書のコピー
- 空き家だったことを示す書類(電気・水道・ガスの使用中止日が分かる書類、宅地建物取引業者が「空き家」と表示した広告など)
- 取り壊してから売る場合は、家屋の閉鎖事項証明書
確認書を出すのは、売った家がある市区町村です。手数料や日数は市区町村ごとに違うので、事前に問い合わせましょう(国土交通省)。
確定申告で付ける
- 譲渡所得の内訳書(土地・建物用)
- 登記事項証明書など(相続で取得したこと、1981年5月31日以前の建築、区分所有でないことが分かるもの)
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書か建設住宅性能評価書の写し(家を売る場合)
- 売買契約書の写しなど(1億円以下であることが分かるもの)
売った翌年に、確定申告で税務署に出します(国税庁 No.3306)。
税額はどれくらい変わる?(試算)
譲渡所得は「売った金額 −(取得費+譲渡費用)」で計算します。昔に建てた家で取得費が分からないときは、売った金額の5%を取得費にできます(国税庁 No.3258)。所有期間が5年を超える長期譲渡所得なら、税率は所得税・復興特別所得税・住民税を合わせて20.315%です(国税庁 No.3208)。
特例を使わない場合
税額 約345万円
前提
土地を2,000万円で売った。取得費は分からないので5%の100万円、仲介手数料や解体費などの譲渡費用を200万円とした
計算
譲渡所得1,700万円 × 20.315%
特例を使う場合
税額 0円
計算
譲渡所得1,700万円から3,000万円を差し引くと0円
注意
相続人が3人以上なら控除は1人2,000万円まで
数字は仮の例です。実際の税額は、売った金額や費用、所有期間、相続人の数で変わります。売る前に税務署や税理士に確かめましょう。
相続税を払った人が使える「取得費加算の特例」とは、どちらか一方しか使えません(国税庁 No.3267)。どちらが得かは、相続税額や売る金額によって違います。
売る前に家の価値と選択肢を知る
特例を使うには、期限までに売る必要があります。まずは実家がいくらで売れそうか、取り壊したほうがよいのかを知っておくと、家族で決めやすくなります。
タウンライフ空き家解決
売却・賃貸・リノベ・解体のプランを複数社に無料で依頼
しくみ
空き家の情報を入力すると、地域の空き家関連の会社(630社以上、2026年11月時点)から解決プランが届く
料金
何社から提案を受けても無料。合うプランがなければ断ってもよい
こんな人に
売るか貸すか解体するか、まだ決めていない
ラクウル
空き家・中古戸建て、旧耐震・築古の家を自社で買取
しくみ
ラクウルが直接買い取るので、仲介手数料などの諸費用がかからない。現地調査・査定は無料(一部対象外あり)
特徴
室内に物が残っている家や、再建築不可・共有持分などの物件も相談できる。全国対応
こんな人に
古い家で買い手がつくか不安。早く手放したい
どちらも、申し込むと担当者から電話やメールで連絡があり、物件の情報を聞かれます。家族で話し合ったうえで申し込みましょう。
売る前の片付けは見積もりで費用を確かめる
家を売るにも取り壊すにも、家財の片付けが先に必要です。量が多いときは、不用品回収の見積もりで費用の目安を知っておきましょう。以下は広告です。
今のうちに動いておきたい3つの理由
特例は2027年12月31日までの売却が対象
今のところ、この日までに売った分が対象です。延長されるかは決まっていません。
相続から3年目の年末という期限もある
相続のタイミングによっては、制度の期限より前に使えなくなります。
売るまでに時間がかかる
相続登記、家財の片付け、耐震改修か取り壊し、買い手探し、確認書の取得と、数か月かかることがあります。
ひとつでも当てはまれば、早めに家の価値を確かめておきたい
こんな場面で役立ちます
- 相続した実家を売るか迷っている:特例が使えるかで、手元に残る金額が数百万円変わることがある。
- きょうだいで実家を相続した:相続人が3人以上だと控除が2,000万円になる点も含めて話し合いたい。
- 古い家で買い手がつくか不安:取り壊して土地で売るか、そのまま買い取ってもらうか比べたい。
利用した人の声
ラクウルのサイトには、ほかの会社に断られた地方の実家を買い取ってもらえた、遠方に住んでいて残った家財道具の処理も頼めて助かった、という声が載っています。どれも個人の感想で、すべての人に同じ結果が出るわけではありません。
よくある疑問
マンションでも使える?
使えない
区分所有建物(マンションなど)は対象外です。
親が老人ホームに入っていたら?
条件を満たせば使える
要介護・要支援の認定を受けて入所し、亡くなるまで家を物の保管などに使っていれば対象になります。
家を残したまま売ってもいい?
耐震基準を満たすか、売った後に取り壊す
2024年以後の売却なら、売った翌年2月15日までに耐震改修か取り壊しをすれば対象になります。
期限を過ぎたら?
特例は使えない
相続から3年を経過する日の属する年の12月31日を過ぎると使えません。売る可能性があるなら、早めに価値を調べておきましょう。
あわせて読みたい
- 年末年始の帰省で実家の今後を話す|空き家になる前に確かめたい5つのこと
- 空き家を放置するとどうなる?固定資産税と空家法の勧告
- 実家の片付けは帰省中に少しずつ|手順と費用の目安
- 年末年始の帰省で考える墓じまい|家族で話す5つのこと
出典
国税庁 No.3306・No.3307・No.3267・No.3258・No.3208、国土交通省(確認書)・特例の概要・空家法の施行状況。いずれも2026年11月20日に確認しました。※アイキャッチ画像はAI生成画像を使用しています。
出典:国税庁 No.3306